Domain venenverweilkanüle.de kaufen?
Wir ziehen mit dem Projekt
venenverweilkanüle.de um.
Sind Sie am Kauf der Domain
venenverweilkanüle.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain venenverweilkanüle.de kaufen?
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
Welche Kanüle für welche Injektion?
Welche Kanüle für welche Injektion? Dies hängt von verschiedenen Faktoren ab, wie beispielsweise der Art der Injektion (intramuskulär, subkutan, intravenös), der Viskosität des Medikaments und der Körpergröße des Patienten. Für intramuskuläre Injektionen werden in der Regel längere und dickere Kanülen verwendet, während für subkutane Injektionen kürzere und dünnere Kanülen empfohlen werden. Bei intravenösen Injektionen werden in der Regel dünnere Kanülen mit einer glatten Oberfläche verwendet, um das Risiko von Venenverletzungen zu minimieren. Es ist wichtig, die richtige Kanüle entsprechend der spezifischen Anforderungen der Injektion und des Patienten zu wählen, um eine sichere und effektive Verabreichung des Medikaments zu gewährleisten. **

Ähnliche Suchbegriffe für Risikolebensversicherung
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
Sanuvis InjektionZu Risiken und Nebenwirkungen lesen Sie die Packungsbeilage und fragen Sie Ihre Ärztin, Ihren Arzt oder in Ihrer Apotheke. Sanuvis Injektion sind apothekenpflichtig und können in Ihrer Versandapotheke www.juvalis.de erworben werden.10,20 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Infi Colocynthis InjektionZu Risiken und Nebenwirkungen lesen Sie die Packungsbeilage und fragen Sie Ihre Ärztin, Ihren Arzt oder in Ihrer Apotheke. Infi Colocynthis Injektion sind apothekenpflichtig und können in Ihrer Versandapotheke www.juvalis.de erworben werden.15,20 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
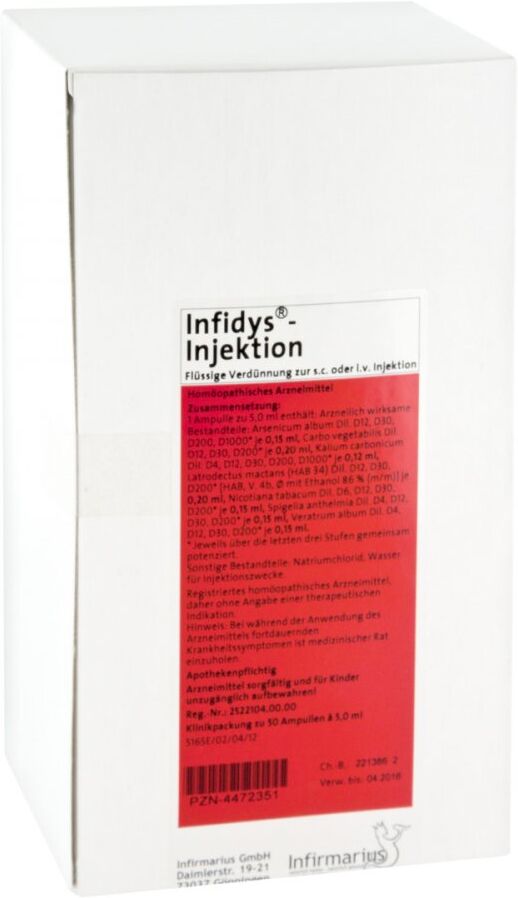
Infidys Injektion AmpullenZu Risiken und Nebenwirkungen lesen Sie die Packungsbeilage und fragen Sie Ihre Ärztin, Ihren Arzt oder in Ihrer Apotheke. Infidys Injektion Ampullen sind apothekenpflichtig und können in Ihrer Versandapotheke www.juvalis.de erworben werden.106,32 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
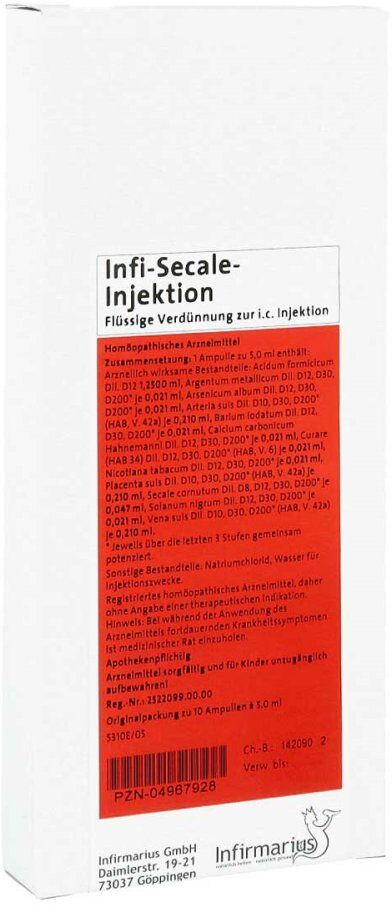
Infi Secale InjektionZu Risiken und Nebenwirkungen lesen Sie die Packungsbeilage und fragen Sie Ihre Ärztin, Ihren Arzt oder in Ihrer Apotheke. Infi Secale Injektion sind apothekenpflichtig und können in Ihrer Versandapotheke www.juvalis.de erworben werden.38,82 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter

-
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **
-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
-
Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **

Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **
Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
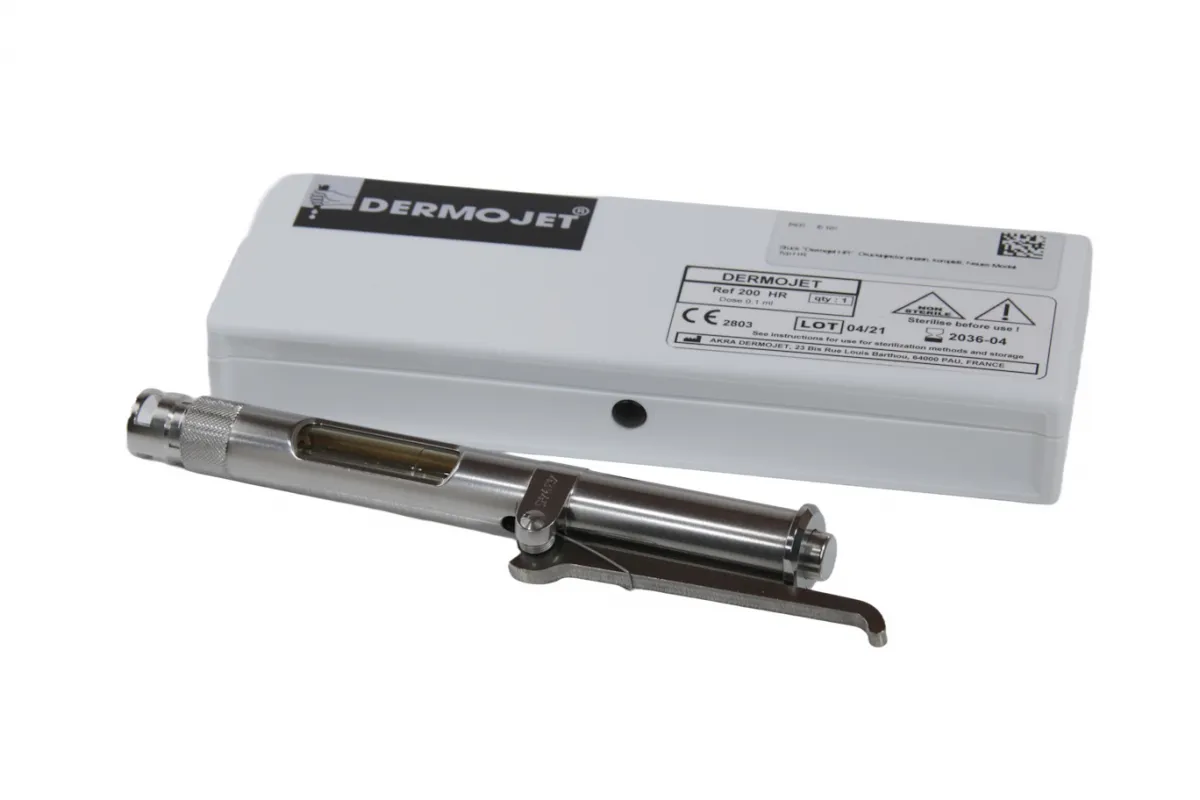
Akra Dermojet Dermojet HR Druckinjektor zur Injektion ohne Nadel 200Dermojet HR – Druckinjektor zur nadelfreien, subkutanen Injektion Der Dermojet HR von Akra Dermojet ist ein bewährter Druckinjektor für die nadelfreie, subkutane Injektion in der ärztlichen Praxis. Durch einen gespannten Kolben wird eine Flüssigkeitsmenge von 0,1 ml (± 5 %) mit einem Überdruck von 100 bar durch eine mikrofeine Öffnung ohne Nadel unter die Haut injiziert. Es entsteht eine charakteristische Quaddel mit einer Eindringtiefe von 4–6 mm. Das Verfahren ist für Patienten mit Nadelphobie und für Kinder besonders geeignet, da kein Nadelstich erforderlich ist und die Applikation weitgehend schmerzarm erfolgt. Der Dermojet HR ist ausschließlich für den Einsatz durch Medizinalpersonen bestimmt – also Ärztinnen und Ärzte sowie von diesen autorisiertes medizinisches Fachpersonal. Typische Indikationen sind Lokalanästhesie, Kortikosteroid-Injektionen, Warzenbehandlungen sowie die Therapie hypertropher und keloider Narben. Die Anwendung setzt voraus, dass die Kompatibilität der verwendeten Arzneimittellösung mit dem Gerät vorab geprüft wurde. Das Gerät besteht aus vier Teilen: Spritzenkörper (vollständig aus Edelstahl, mit zentralem Kolben, Spannfeder und Spannhebel), Injektionskopf, Zylinder aus transparentem Borosilikatglas (Pyrex, 4 ml) und Abstandskappe aus Edelstahl. Als Dichtungsmaterial kommt Viton zum Einsatz, das regelmäßig kontrolliert werden muss. Austauschbare Verschleißteile wie Filter und Rubindüse befinden sich im Zylinder. Der Dermojet HR ist für Typ-B-Autoklaven ausgelegt und kann bei 134 °C sterilisiert werden. Produktmerkmale auf einen Blick Nadelfreie, subkutane Injektion per Überdruck (100 bar) – kein Nadelstich am Patienten Voreingestellte Dosis 0,1 ml (± 5 %), 4 ml Fassungsvermögen = ca. 40 Injektionen Eindringtiefe 4–6 mm, Quaddel-Bildung Wiederverwendbar – sterilisierbar bei 134 °C (Typ-B-Autoklav) Spritzenkörper vollständig aus Edelstahl Zylinder aus transparentem Borosilikatglas (Pyrex), sichtbarer Füllstand Einfache Befüllung des Zylinders über Füllventil am Behälterende Austauschbare Verschleißteile: Filter und Rubindüse Geeignet für Lokalanästhesie, Kortikosteroid-Injektionen, Warzenbehandlung, Narbentherapie Ausschließlich für Medizinalpersonen – professioneller Einsatz Technische Daten Typ Dermojet HR Fassungsvermögen Zylinder 4 ml (ca. 40 Dosiereinheiten à 0,1 ml) Dosiermenge 0,1 ml ± 5 % (voreingestellt) Injektionsdruck 100 bar Eindringtiefe 4–6 mm (subkutan) Spritzenkörper Edelstahl (Kolben, Spannfeder, Spannhebel) Zylinder Borosilikatglas (Pyrex), transparent, 4 ml Abstandskappe Edelstahl Dichtungsmaterial Viton (regelmäßige Kontrolle erforderlich) Sterilisation Dampfsterilisation 134 °C, Typ-B-Autoklav Reinigung Destilliertes Wasser Hersteller Akra Dermojet Haltbarkeit Siehe Verpackung Anwendung Zylinder vorbefüllen: Arzneimittellösung mit einer aufgezogenen Spritze über das Füllventil am Ende des Glasbehälters einbringen – die Kanüle der Füllspritze dient ausschließlich der Gerätebefüllung, nicht der Patientenanwendung. Injektionskopf nach dem Befüllen fest anziehen (maximale Dosisgenauigkeit). Kolben mittels Spannhebel spannen – das Gerät ist jetzt schussbereit. Abstandskappe senkrecht und plan auf die Hautoberfläche an der vorgesehenen Injektionsstelle aufsetzen. Auslöser betätigen – 0,1 ml Lösung wird mit 100 bar durch die mikrofeine Öffnung ohne Nadel subkutan injiziert; es bildet sich eine Quaddel. Quaddel kontrollieren; für jede weitere Dosis Kolben erneut spannen und Schritte 4–5 wiederholen. Anästhetika spätestens nach 2 Tagen vollständig aus dem Gerät entfernen, um Ablagerungen in Düse und Filter zu vermeiden. Gerät nach Gebrauch mit destilliertem Wasser reinigen und vor der nächsten Anwendung bei 134 °C (Typ-B-Autoklav) sterilisieren. Häufig gestellte Fragen (FAQ) Wer darf den Dermojet HR verwenden? Der Dermojet HR ist ausschließlich für den Einsatz durch Medizinalpersonen bestimmt – Ärztinnen und Ärzte sowie von diesen autorisiertes medizinisches Fachpersonal. Eine eigenständige771,10 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Blutabnahme Stuhl feste Höhe Score Vena VarioBlutabnahme Stuhl feste Höhe Score Vena Vario Der Score Vena Vario ist ein kompakter Blutabnahme Stuhl mit fester Höhe, der speziell für den professionellen Einsatz in Praxis, Labor und medizinischen Einrichtungen entwickelt wurde. Dieser bequeme Patientenstuhl für Blutentnahmen sorgt für eine stabile Sitzposition und ermöglicht dank der praktischen Trendelenburg-Position eine sichere und flexible Lagerung des Patienten. Mit seiner durchdachten Ausstattung, hygienischen Materialien und platzsparenden Bauweise ist der Score Vena Vario perfekt für effiziente Blutentnahmen im medizinischen Alltag geeignet. Standardausstattung: + Patientenstuhl gemäß MDR 2017/745 + drehbar nur auf Lenkrollen + feste Höhe ca. 48 cm + Der Patient kann auf dem Stuhl sitzen oder liegen + inkl. 2x Armlehnen PU fest + Robustes Stahlgestell, Weiß (RAL9016) + Standgleiter Maße: Sitzhöhe ca. 48 cm Lieferung: aufgebaut auf eine Palette frei Bordsteinkante. Markenprodukt des namhaften Herstellers aus der EU2567,10 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sanuvis InjektionZu Risiken und Nebenwirkungen lesen Sie die Packungsbeilage und fragen Sie Ihre Ärztin, Ihren Arzt oder in Ihrer Apotheke. Sanuvis Injektion sind apothekenpflichtig und können in Ihrer Versandapotheke www.juvalis.de erworben werden.10,20 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Infi Colocynthis InjektionZu Risiken und Nebenwirkungen lesen Sie die Packungsbeilage und fragen Sie Ihre Ärztin, Ihren Arzt oder in Ihrer Apotheke. Infi Colocynthis Injektion sind apothekenpflichtig und können in Ihrer Versandapotheke www.juvalis.de erworben werden.15,20 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
-
Welche Kanüle für welche Injektion?
Welche Kanüle für welche Injektion? Dies hängt von verschiedenen Faktoren ab, wie beispielsweise der Art der Injektion (intramuskulär, subkutan, intravenös), der Viskosität des Medikaments und der Körpergröße des Patienten. Für intramuskuläre Injektionen werden in der Regel längere und dickere Kanülen verwendet, während für subkutane Injektionen kürzere und dünnere Kanülen empfohlen werden. Bei intravenösen Injektionen werden in der Regel dünnere Kanülen mit einer glatten Oberfläche verwendet, um das Risiko von Venenverletzungen zu minimieren. Es ist wichtig, die richtige Kanüle entsprechend der spezifischen Anforderungen der Injektion und des Patienten zu wählen, um eine sichere und effektive Verabreichung des Medikaments zu gewährleisten. **
-
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **
-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
Ähnliche Suchbegriffe für Risikolebensversicherung
-
Infidys Injektion AmpullenZu Risiken und Nebenwirkungen lesen Sie die Packungsbeilage und fragen Sie Ihre Ärztin, Ihren Arzt oder in Ihrer Apotheke. Infidys Injektion Ampullen sind apothekenpflichtig und können in Ihrer Versandapotheke www.juvalis.de erworben werden.106,32 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Infi Secale InjektionZu Risiken und Nebenwirkungen lesen Sie die Packungsbeilage und fragen Sie Ihre Ärztin, Ihren Arzt oder in Ihrer Apotheke. Infi Secale Injektion sind apothekenpflichtig und können in Ihrer Versandapotheke www.juvalis.de erworben werden.38,82 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Infi Myosotis InjektionZu Risiken und Nebenwirkungen lesen Sie die Packungsbeilage und fragen Sie Ihre Ärztin, Ihren Arzt oder in Ihrer Apotheke. Infi Myosotis Injektion sind apothekenpflichtig und können in Ihrer Versandapotheke www.juvalis.de erworben werden.73,70 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Das ambulante KrankenhausDas ambulante Krankenhaus , Die Krankenhauslandschaft und die weiteren Versorgungsstrukturen in Deutschland stehen vor einem unvermeidlichen Strukturwandel. Der demografische Wandel in der Altersstruktur der Bevölkerung, ein dramatischer Fachkräftemangel und steigende Kosten aufgrund innovativerer und teurerer Behandlungsverfahren (z.B. personalisierte Medizin) und die Endlichkeit der Finanzierungsmittel, auch vor dem Hintergrund von Krisen und Reformen, erfordern gerade jetzt auch ein Umdenken bei der bisherigen klassischen Krankenhausversorgung. Das Gesundheitssystem in Deutschland muss sich trotz aller Hemmnisse und Hürden durch die Komplexität der Zuständigkeiten neu aufstellen. Aufgrund des Niedergangs der ambulanten Versorgungsangebote im ländlichen Raum ist es unbedingt notwendig, dass Krankenhäuser neue Führungsrollen als Koordinatoren und Organisatoren einer vernetzten regionalen Versorgungsstruktur übernehmen. Das neuartige Fachbuch beleuchtet die Rahmenbedingungen, Voraussetzungen und Anleitungen für den Aufbau von ambulanten Strukturen durch Krankenhäuser. Das Praxisbuch vermittelt alles Wissenswerte hinsichtlich rechtlicher und wirtschaftlicher Aspekte, der aktuellen Regulatorik, der Marktdynamik und -entwicklung im ambulanten Bereich sowie dem modernen Aufbau und Betrieb von ambulanten Versorgungsangeboten und Strukturen. , Rakel > Autopflege & Aufbereitung , Erscheinungsjahr: 20240604, Produktform: Kartoniert, Beilage: Paperback, Redaktion: Goepfert, Andreas~Magunia, Peter, Seitenzahl/Blattzahl: 296, Abbildungen: 55 schwarz-weiße Abbildungen, 13 schwarz-weiße Tabellen, Keyword: Ambulantisierung; Compliance; Digitalisierung; Finanzierung; Hybrid-DRGs; IT-Infrastruktur; MVZ; MVZ-Erfolgsmodell; Qualitätssicherung; ambulante Operationen; ambulante Versorgung; ambulante Versorgungsmodelle, Fachschema: Medizin / Allgemeines, Einführung, Lexikon, Warengruppe: HC/Medizin/Allgemeines, Lexika, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 239, Breite: 166, Höhe: 17, Gewicht: 608, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,69,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **
-
Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **
-
Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.